
Selon la World Nuclear Association, environ deux tiers de la production mondiale d’uranium provenait du Kazakhstan, du Canada et de l’Australie en 2022. Essentiellement représentée jusqu’ici par la Namibie et le Niger, l’Afrique peut voir sa part croître grâce à de nouveaux projets en cours.
Malgré une reprise de 22% entre 2022 et 2024 (année où elle s’est établie à 60 213 tonnes), la production mondiale d’uranium pourrait chuter de moitié après 2030, en raison d’une baisse des rendements des mines actuellement en activité.
Cette projection faite par la World Nuclear Association (WNA) dans un rapport publié le vendredi 5 septembre, soulève des questions sur l’approvisionnement futur d’un marché dont la demande est appelée à croître à plus de 150 000 tonnes d’uranium d’ici 2040, portée notamment par les réacteurs nucléaires. De potentielles nouvelles sources existent, en particulier en Afrique où près d’une dizaine de nouvelles mines s’annoncent.
Zambie, Malawi, Mauritanie, Niger et Namibie à la rescousse
Les projections avancées par la WNA reposent sur un scénario de référence basé sur les plans des gouvernements et des services publics en matière d’adoption du nucléaire civil. Pour l’institution, il serait opportun d’« accélérer le développement de nouveaux projets au cours de la décennie actuelle pour éviter d’éventuelles ruptures d’approvisionnement à l’avenir ». Elle souligne aussi qu’il faut actuellement attendre 10 à 20 ans entre la découverte d’un nouveau gisement et sa mise en production.
Pendant ce temps, l’Afrique qui ne concentrait que 15,5% de l’offre mondiale en 2022, presque autant que le Canada (2e producteur mondial derrière le Kazakhstan), renforce déjà sa capacité de production. En effet, après la mine namibienne Langer Heinrich (Paladin Energy) en 2024, c’est celle de Kayelekera qui a été relancée en août 2025 au Malawi par Lotus Resources. La société y prévoit une production annuelle moyenne de 2,4 millions de livres d’uranium (1089 tonnes) sur 10 ans.
En parallèle, le continent abrite de nouveaux projets bien positionnés pour contribuer à l’offre dans les deux à trois prochaines années. C’est notamment le cas de Tiris, une future mine développée en Mauritanie par Aura Energy qui veut y produire annuellement 2 millions de livres dès 2027. Au Niger, Global Atomic prévoit de mettre en service d’ici 2026 le projet Dasa, lequel affiche un potentiel global de 68,1 millions de livres (30 900 tonnes) sur 23 ans d’exploitation. Le pays abrite aussi le projet Madaouéla de GoviEx, pouvant livrer 50,8 millions de livres en 19 ans.
Cet opérateur minier est aussi actif en Zambie avec le projet Mutanga, dont la mise en production est annoncée d’ici 2028. Du côté de la Namibie, premier producteur du combustible nucléaire en Afrique, les projets Tumas (Deep Yellow) et Etango (Bannerman Energy) devraient produire à terme chacun au moins 3 millions de livres d’uranium par an. Enfin, le Botswana peut aussi contribuer à cette dynamique régionale grâce au projet Letlhakane, dont les premières études indiquent une capacité annuelle de production de 3 millions de livres pendant 10 ans.
Des perspectives reluisantes, mais aussi des défis structurels
Si ces projets sont aujourd’hui bien positionnés pour soutenir l’offre d’uranium dans les années à venir et couvrir une partie de la forte demande prévue, leur accélération récente coïncide principalement avec les dynamiques du marché. À la faveur d’une reprise des cours au comptant, avec un niveau historique à 100 USD la livre atteint début 2024 sous l’effet du regain d’intérêt du nucléaire, les compagnies multiplient les investissements dans le développement minier.
Ce mois-ci, Lotus Resources a par exemple annoncé une levée de fonds de 42 millions USD pour financer ses opérations au Malawi et au Botswana. Il en est de même pour Bannerman Energy qui annonçait plus tôt en juin 55 millions USD pour l’uranium d’Etango en Namibie. Ces investissements soutenus n’effacent cependant pas le contraste chez certains acteurs qui affichent leur prudence face aux dynamiques actuelles du marché de l’uranium.
Deep Yellow a notamment reporté en avril dernier la prise de la décision finale d’investissement (FID) de Tumas. Une décision justifiée par un prix à long terme inférieur au seuil de référence de 82,5 USD/livre fixé par la société dans l’étude de faisabilité du projet. Selon l’évaluation des prix compilés par le producteur d’uranium Cameco, le prix à long terme de l’uranium oscille depuis juillet 2024 dans la fourchette de 80 à 81 USD la livre.
Bannerman partage les mêmes observations, indiquant plus tôt cette année que l’état actuel du marché ne lui permet pas encore de passer à l’étape supérieure. Dans son dernier rapport trimestriel publié fin juillet, la société maintient cette position en affirmant fonctionner avec une approche « par étapes […] en matière de dépenses liées au projet, reflétant le renforcement des fondamentaux du marché de l’uranium à terme […] ».
L’importance accordée par ces compagnies au marché à terme n’est pas anodine, étant donné qu’il constitue leur principal canal de vente. Ce marché leur permet en effet de réaliser des contrats à des prix fixes avec des fournisseurs d’énergie et autres acteurs, garantissant ainsi la rentabilité de leurs projets. Si peu d’éléments permettent encore de s’avancer sur une éventuelle amélioration des conditions, il y a aussi d’autres défis qui continuent de freiner l’avancée des projets d’uranium en Afrique.
Entre financement et litiges entre parties prenantes
Par ailleurs, d’autres compagnies cherchent à mobiliser l’investissement nécessaire à la construction de leurs mines pour passer à la FID. C’est le cas d’Aura Energy, qui travaille encore à sécuriser 230 millions USD pour Tiris. Du côté de Dasa, c’est un budget de 295 millions USD que Global Atomic veut couvrir pour lancer les travaux de construction. Sur la base des informations disponibles à ce stade, les financements des projets Tumas, Etango Mutanga n’ont pas encore été finalisés.
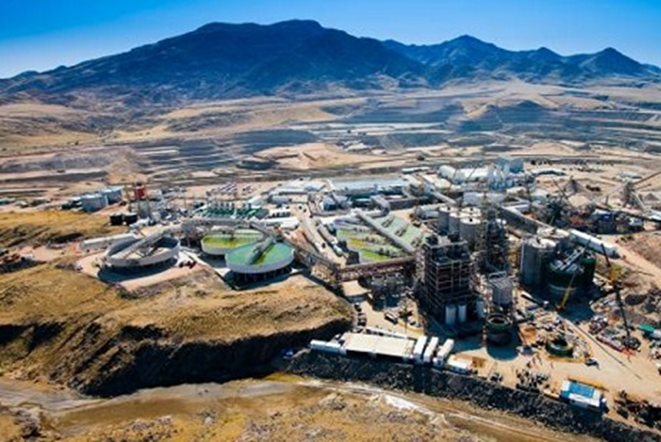
Au Niger, les dynamiques sont quelque peu différentes pour GoviEx dont le permis minier de Madaouéla a été retiré par le gouvernement en juillet 2024. Une procédure d’arbitrage est en cours pour la résolution de ce différend qui alimente l’incertitude sur le développement effectif du projet. Malgré son potentiel, plusieurs défis se dressent ainsi sur la voie d’une éventuelle augmentation de l’offre africaine, pouvant servir à compenser en partie la baisse anticipée de la production mondiale.


