
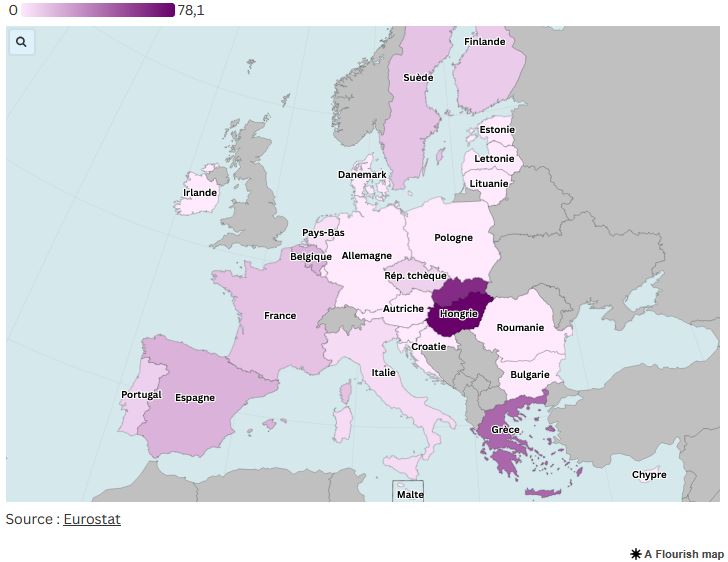
La dépendance énergétique des États membres au gaz russe, en 2023
Part du gaz russe dans les importations de gaz naturel
L’invasion militaire à grande échelle de l’Ukraine par la Russie en février 2022 et sa tentative de militarisation de la sécurité de l’approvisionnement énergétique de l’Europe « a mis en évidence la dépendance excessive de l’UE à l’égard d’un fournisseur unique et peu fiable pour près de la moitié de ses importations de gaz« , écrit la Commission européenne.
Le gaz est principalement utilisé pour la production d’électricité, le chauffage des habitations et les processus industriels. Environ 30 % des ménages de l’UE sont chauffés au gaz. Bien que certains États membres de l’UE produisent eux-mêmes cette ressource, à l’image des Pays-Bas ou de la Roumanie, cette production est trop faible pour couvrir les besoins de l’ensemble des ménages et des entreprises du Vieux Continent. L’Union européenne doit donc aller chercher cette énergie ailleurs, notamment en Russie, vis-à-vis de laquelle la dépendance a nettement évolué ces dernières années.
La part de la Russie dans les importations de gaz par gazoduc dans l’UE a chuté, passant de plus de 40 % en 2021 à environ 11 % en 2024. Pour le gaz par gazoduc et le GNL (gaz naturel liquéfié) combinés, la Russie représentait moins de 19 % du total des importations de gaz de l’UE en 2024.
La Hongrie et la Slovaquie encore largement dépendantes
Tous les pays n’ont pas la même dépendance au gaz russe. Ainsi, la Hongrie et la Slovaquie – qui a notamment obtenu l’utilisation de fonds européens pour compenser les « conséquences négatives » de l’arrêt, espéré par la Commission, des importations de gaz russe dans l’UE dans le cadre du 18e paquet de sanctions contre la Russie – restent très majoritairement dépendantes. En 2023, le gaz russe constituait respectivement 78,1 % et 63,9 % du total de leurs importations. La Grèce complète le podium, avec 43,6 %.
À noter que la dépendance à un pays tiers doit aussi s’évaluer au regard de la composition du mix énergétique. En 2020 par exemple, la Lettonie et l’Estonie comptaient à 100 % et 93 % sur le gaz naturel en provenance de Russie pour s’approvisionner. Si les deux pays baltes affichaient des taux proches, la dernière n’utilisait que très peu de gaz en comparaison avec d’autres pays européens. Cette énergie représentait 8 % du mix énergétique estonien cette année-là, contre 20 % en Lettonie.
Bien loin de la Slovaquie et de la Hongrie, certains pays présentent en revanche des taux particulièrement bas de dépendance au gaz russe. En 2023, cette part était de 3,4 % aux Pays-Bas et de 4,7 % en Italie. Elle était même nulle dans plus de la moitié des États membres de l’UE (14, contre 6 pays en 2020). Parmi eux : le Danemark, l’Irlande et surtout l’Allemagne, qui, trois ans plus tôt, dépendait encore de la Russie pour environ deux tiers (66 %) de ses importations de gaz. Première importatrice de gaz naturel de l’Union européenne en 2020, l’Allemagne en avait alors importé plus de 50 milliards de mètres cubes.
Nombre de pays européens (dont l’Allemagne et la Pologne) ont interrompu les importations directes par gazoduc, voire mis fin à tous les contrats directs avec la Russie depuis 2022 ou 2023.
Malgré la coupure des livraisons directes dans la majorité des États membres, le gaz russe continue d’arriver dans l’UE sous forme de GNL. Ce gaz transite par des terminaux en France, Espagne, Belgique ou Pays-Bas avant d’être redistribué dans le réseau européen, le rendant difficile à tracer pour les consommateurs finaux, notamment dans les pays interconnectés.
De son côté, la France se fournissait à hauteur de 13 % auprès de la Russie en 2023. L’Hexagone s’appuie d’abord sur la Norvège (624 516 Térajoules) et les États-Unis (494 132 Tj) pour le gaz. Viennent ensuite la Russie (250 972), l’Algérie et les Pays-Bas.
Concrètement, la Russie utilise des pipelines pour acheminer son gaz naturel vers les pays européens. Depuis le 1er janvier 2025, la Russie n’exporte plus de gaz vers l’Union européenne via l’Ukraine : le contrat de transit entre Gazprom et Naftogaz n’a pas été renouvelé par la partie ukrainienne, dans un contexte de guerre persistante. Après le sabotage des gazoducs Nord Stream en mer Baltique en septembre 2022, le transit du gaz russe par la route nord (par la Biélorussie et la Pologne) avait déjà très fortement diminué, voire cessé. La Hongrie et une partie de l’Europe du Sud reçoivent encore du gaz russe via le gazoduc TurkStream, qui passe par la Turquie.
En 2024, la Norvège était le premier fournisseur de gaz de l’UE, représentant plus de 33 % de la totalité des importations de gaz. Parmi les autres fournisseurs figuraient les États-Unis, l’Algérie, le Qatar, le Royaume-Uni, l’Azerbaïdjan et la Russie.
La stratégie de l’UE pour se sevrer du gaz russe
La Commission européenne a présenté le 17 juin 2025 les étapes en vue d’interdire les importations de gaz et de pétrole russes dans l’UE d’ici à fin 2027.
Ce désengagement se fera selon un calendrier précis et encadré : dès janvier 2026, il sera interdit de signer de nouveaux contrats de gaz russe. Les contrats à court terme devront expirer au plus tard en juin 2026, et les contrats à long terme prendront fin d’ici décembre 2027, avec une exception temporaire pour certains pays enclavés. En parallèle, chaque État membre devra soumettre à la Commission un plan national de diversification énergétique. L’objectif est d’éviter toute rupture d’approvisionnement, même pour les pays les plus dépendants, tout en renforçant la résilience du marché européen de l’énergie.
Au-delà de l’indépendance énergétique, ce plan est un levier stratégique en faveur d’un système énergétique plus propre et plus compétitif. Il contribue directement aux grands objectifs de l’Union en matière d’énergie et d’industrie, à savoir la boussole pour la compétitivité, le pacte pour une industrie propre et le plan d’action pour une énergie abordable.
Le règlement proposé suivra le processus législatif de codécision, ce qui signifie qu’il appartiendra au Parlement européen et au Conseil de l’Union européenne de l’adopter. L’adoption par le Conseil nécessitera la majorité qualifiée des États membres.


